我一直认为,看懂一家公司的估值变化,比看懂它的产品更有教育意义——产品会告诉你它做了什么,估值会告诉你市场在为什么买单、又为什么不再买单。Airtable 这笔收购就是最好的教材:一家年化收入 4.8 亿美元、还在增长 20% 以上的公司,卖出价格却只有五年前的五分之一。它不是衰败的故事,而是一整个时代定价逻辑切换的故事。
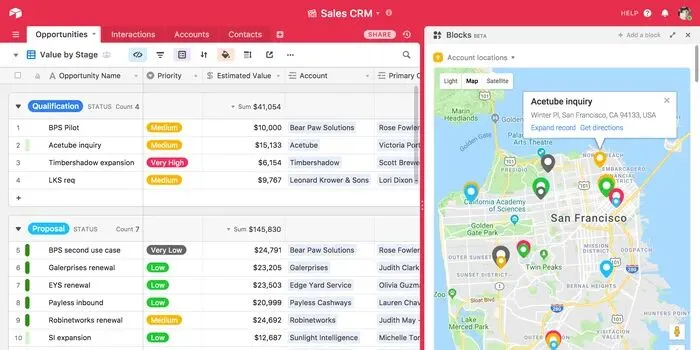
先把事实摆清楚。Airtable 可以理解为一个远强于 Excel 的在线表格:市场团队用它管内容排期,销售拿它做客户管理,公司还能在上面搭项目管理、招聘、审批甚至库存系统。它看起来像表格,背后是一套数据库和应用搭建工具——很多过去需要程序员开发的内部系统,普通员工拖拽配置就能做出来。
2021 年 12 月,Airtable 融资 7.35 亿美元,融资后估值约 117 亿美元,投资方包括 XN、Franklin Templeton、摩根大通、Silver Lake、T. Rowe Price、Salesforce Ventures 等,累计融资达 13.6 亿美元。五年后,2026 年 8 月 4 日,意大利科技公司 Bending Spoons 宣布签署最终收购协议:股权价值约 22.5 亿美元,较高峰缩水约 81%。而它并不是因为濒临倒闭才卖——截至今年 6 月,超过 50 万家机构在使用 Airtable,其中包括 80% 的《财富》100 强。
一家收入还在 20% 以上增长、拥有 50 万企业客户的软件公司,为什么只值五年前的五分之一?
业务本身,其实只卖了 12.85 亿美元
Bending Spoons 公布的收购价有两个口径:企业价值 12.85 亿美元;加上账上净现金后,股权价值约 22.5 亿美元。打个比方:你花 1000 万美元买一家公司,打开保险柜发现里面还有 400 万现金,那么你真正为业务付的钱只有 600 万。Airtable 融资太多又没把钱烧完,账上留着大量现金——把现金拿掉,买方真正为这套业务、客户和未来现金流标的价格是 12.85 亿美元。
4.8 亿美元年化收入对应 12.85 亿美元企业价值,只有约 2.7 倍年化收入。而 2021 年公开市场的新兴企业软件公司,中位数估值一度接近 15 倍远期收入,现在只剩约 4 倍。Airtable 没有突然从好公司变成坏公司,只是市场不再愿意用 2021 年的价格买软件公司了。
2021 年的 117 亿美元,买的是一个预期
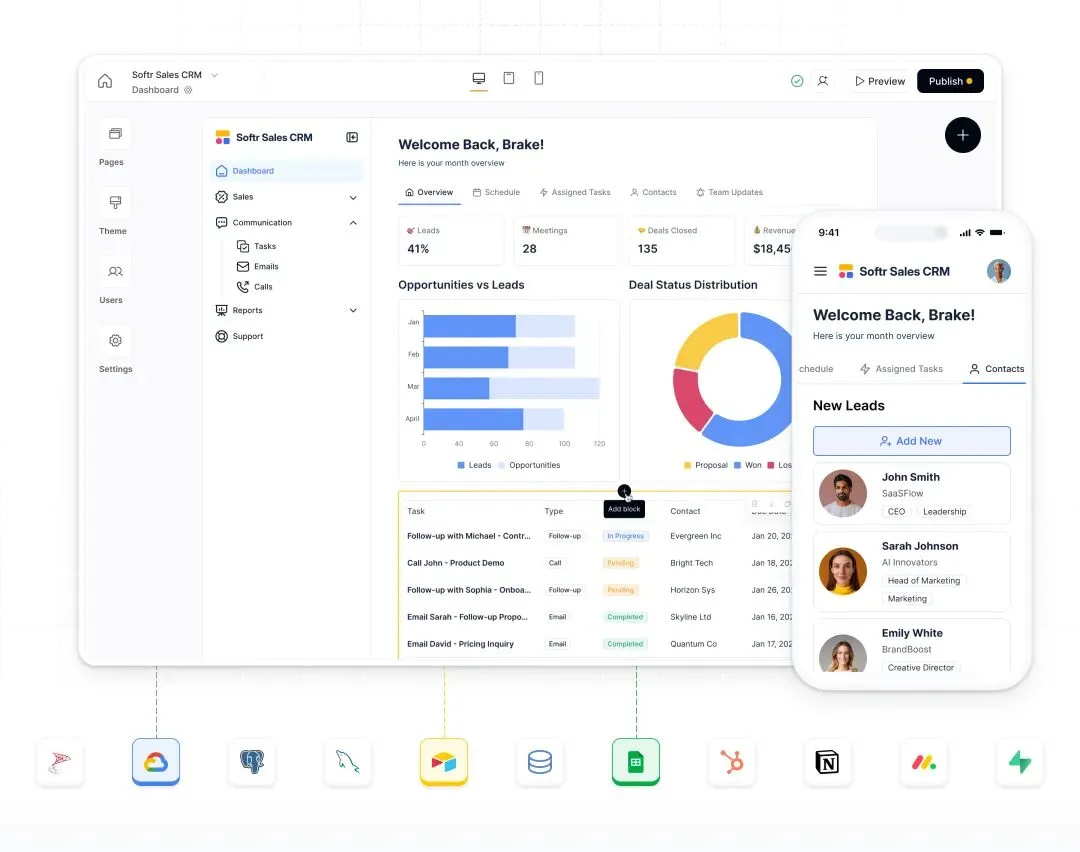
回头看当年的估值逻辑,并不难理解。2021 年软件行业流行一个判断:公司里的软件不一定都要程序员开发,财务、人事、市场、运营这些普通员工也可以自己搭系统。Airtable 正好踩在这个趋势中心,这类产品被称为 No-code(不写代码做软件)。
举个例子:市场部要管理几十个 KOL,传统做法是 Excel 存达人名单、另一张表记报价、微信里沟通进度、再做一张表记素材,最后人工统计。Airtable 可以把这些数据关联起来,再加自动提醒、审批、看板和权限——不用真的开发一套"KOL 管理系统",员工自己就能搭。
2021 年 3 月,Airtable 还只有约 25 万家企业用户,但付费企业客户一年增长接近 350%。它还有一个投资人最喜欢的增长机制:不是老板统一采购,而是某个部门先自己用,再慢慢扩散到其他部门——不用雇几百个销售敲门,一个人变一个团队,一个团队变成整家公司。当年的投资人甚至认为它的潜在市场可以覆盖所有知识工作者。
所以 117 亿美元买的不是当年的收入,是一个预期:以后每家公司里,可能都有大量员工自己用 Airtable 搭软件。问题是,2021 年之后,现实发生了两次变化——第一次来自资本市场,第二次来自 AI。
钱贵了以后,先发现以前那种增长方式太贵了
2021 年之后,科技公司的游戏规则迅速变化。以前资本市场关心收入增长多快、客户增加多少,亏损不重要;利率上升之后,问题变成:什么时候赚钱?
Airtable 很快做出调整:2022 年 12 月裁员 254 人,同时把重点从"各种规模的团队都来使用"转向大型企业客户;不到一年,2023 年 9 月再裁 237 人,占员工总数的 27%。CEO 刘浩威(Howie Liu)坦承,疫情后的抢人潮里,Airtable 手里钱多,自己也卷了进去,思路一度变成"有资本就快速扩张,大量招聪明的人,再想办法让这些人找到增长机会"——到 2023 年他承认这种方式必须停止。
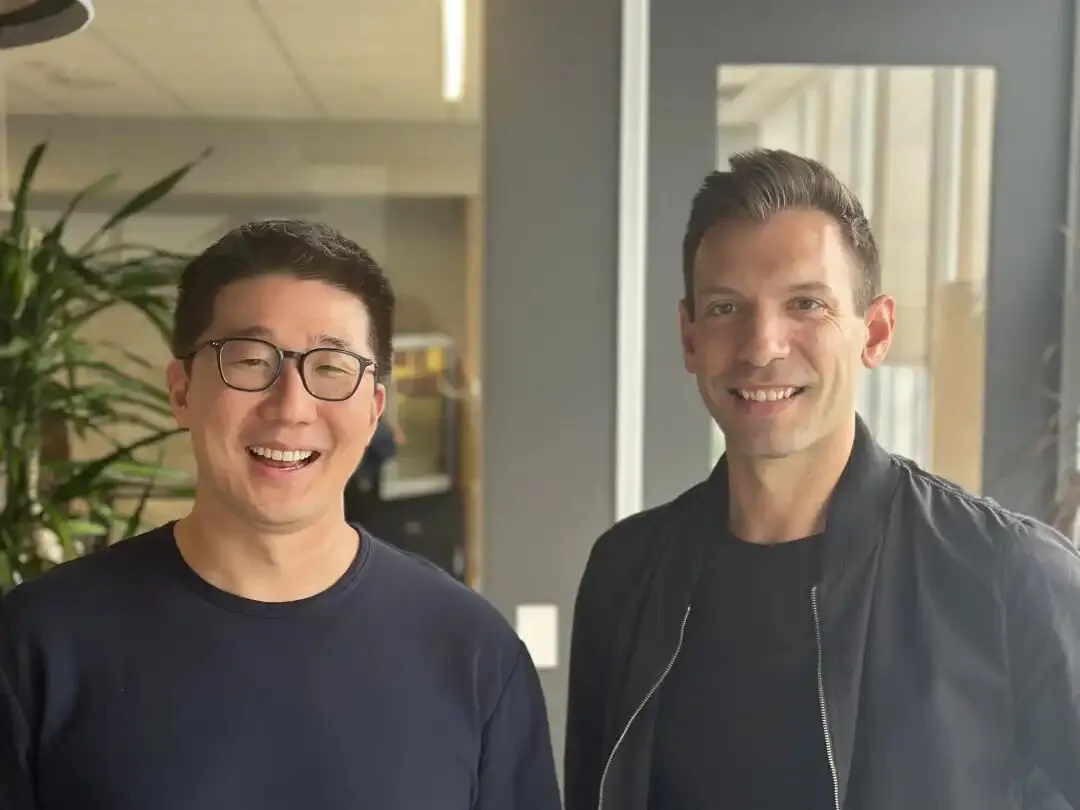
这个转向很关键。Airtable 最早的增长优势是"小团队自助使用、自然扩散",但公司做到几亿美元收入后必须进入大企业,而大企业意味着完全不同的产品:权限、安全、审计、数据治理、采购流程、售前咨询、客户成功、系统集成。原来一个很好用的自助式工具,慢慢变成一家重型企业软件公司——这是很多上一代 SaaS 都会遇到的一道坎:小客户增长快但客单价低,大客户钱多但销售和服务更重。
调整的结果其实不差:50 万家机构、80%《财富》100 强、4.8 亿美元年化收入、20% 以上增长。问题在于,它刚解完上一道题,又碰上了下一道更大的题。
AI 出现以后,最早的那套故事变了
Airtable 最初解决的问题是:普通人不会写代码,但又需要定制软件。所以它给你一套模块——表格、数据库、自动化、界面、按钮、规则——你自己组合。结果到 2025 年,这个前提变了:Cursor、Lovable、Replit、Bolt 出现之后,一个不会写代码的人可以直接对 AI 说"给我做一个客户管理系统",AI 直接把软件生成出来。
过去:不会编程 → 用 Airtable 自己搭。现在:不会编程 → 告诉 AI 你想要什么。
CEO 刘浩威看到了这一点,而且反应相当激进。2025 年 6 月,他没有把转型说成"给 Airtable 加 AI",而是用了更严重的说法——重新创办一次 Airtable。公司把 Airtable 重新定位为 AI 原生应用平台,核心产品 Omni 可以让用户直接说"我要一套产品反馈管理系统",由它负责把应用搭出来;今年 1 月又推出 Superagent,把复杂任务自动拆成子任务派给不同 Agent 研究;随后进一步演变成 Hyperagent。
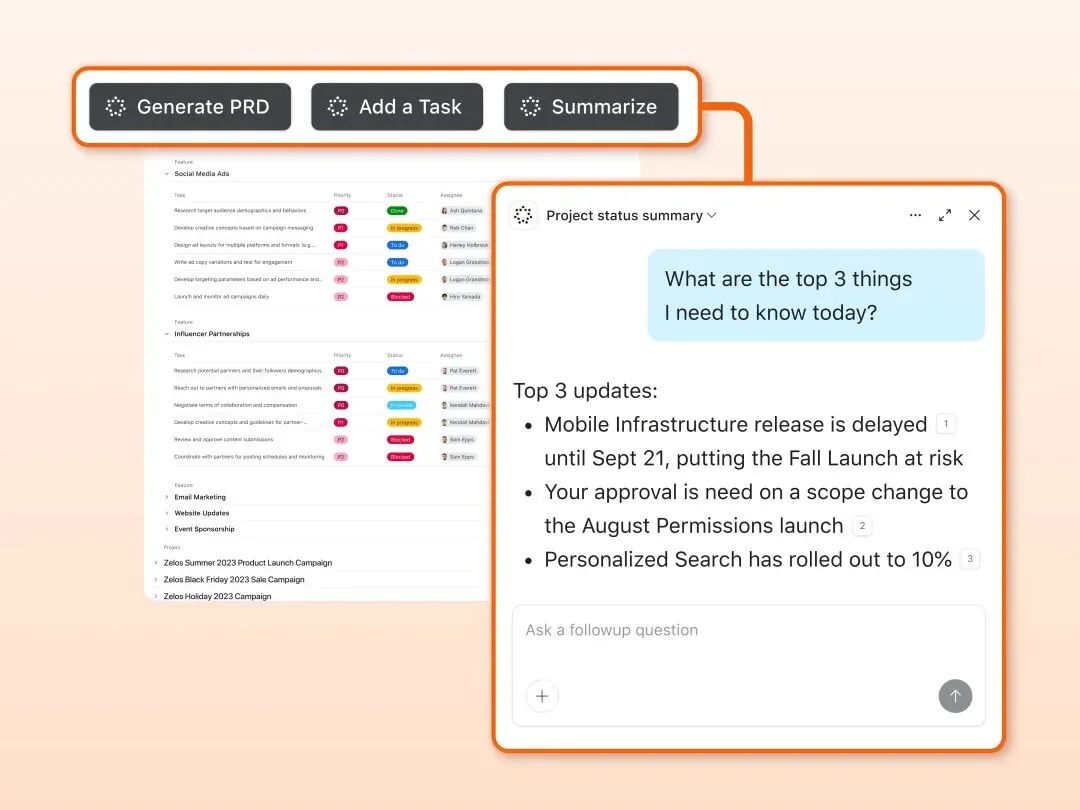
所以 Airtable 并不是一家"没看到 AI"的公司,它转得非常激进。但转型方向正确,不等于新的收入已经足够大。资本市场估值看的不是有没有发布 AI 功能,而是:AI 最后会让原来的业务更值钱,还是更不值钱?这件事到现在依然没有答案。
一个耐人寻味的细节:最 AI 的那部分,出售前被单独拿走了
交易签署之前,Airtable 进行了一次重组:与 Hyperagent 相关的资产和负债,被转移到了一家独立公司 Hyperagent Inc。也就是说,Bending Spoons 花 12.85 亿美元企业价值买下的,并不包括 Hyperagent 这条业务。
为什么这么处理,公开材料没有给出足够信息,不必过度猜测。但事实本身很有意思:一边是 4.8 亿美元年收入、50 万企业客户、十多年积累的老业务;另一边是还很新的 AI Agent 业务——最后两部分被拆开了。这多少反映了今天软件公司的现实:老业务最容易计算价值(收入、留存、成本、现金流),新 AI 业务最难计算价值(可能几乎没收入,但如果 Agent 真成为下一代企业软件入口,上限完全不同)。买方买走了一个可计算的 Airtable,新的 Agent 业务留在了交易之外。
为什么买家是 Bending Spoons
看懂买家,这笔交易更有意思。Bending Spoons 不是传统软件巨头,也不是普通私募基金,它这几年做的事情就是:买下已经拥有大量用户和收入、但增长不再性感的互联网产品,然后重新经营——Evernote、WeTransfer、Vimeo、AOL、Eventbrite 都被它买过。今年 7 月它刚登陆纳斯达克,Airtable 是上市后宣布的第一笔收购。
它在 IPO 招股书里把方法写得很清楚:做一个新产品,最大的不确定性是能不能找到市场需求;既然如此,为什么还要从零赌?直接买一个已经证明有人愿意付钱的产品,然后把自己擅长的运营、产品、数据、增长和成本管理能力塞进去。买、改、提高利润、赚到的钱继续买。而且它下手非常重:收购 StreamYard 后全职团队从 154 人降到 44 人,减少 71%,同时砍供应商、整合云资源。这套方法的财务结果很漂亮:收入从 2023 年的 3.87 亿美元增长到 2025 年的 13.1 亿美元,两年复合增长约 84%;截至今年 3 月,旗下产品拥有超过 5 亿月活和 900 多万付费用户。

换成 Bending Spoons 的视角看 Airtable:收入近 5 亿美元还在增长、50 万企业客户、品牌已建立、账上大量现金,企业价值只要 12.85 亿美元。这和 2021 年投资人看到的,完全是两个故事。
2021 年买"未来",2026 年买"现在"
这是这个案例里最值得咀嚼的一点。2021 年投资人问的是上限问题:如果无代码软件真的成为下一代开发方式,Airtable 能有多大?2026 年买家问的是现金流问题:收入多少、稳不稳定、客户会不会走、成本还能砍多少、未来能产生多少现金?
2021 年的估值建立在想象空间上,2026 年的收购价建立在可计算的现金流上。所以 Airtable 从 117 亿跌到 22.5 亿,不等于公司失败——它实际上已经从明星创业项目变成一家年化近 5 亿美元收入的大型软件公司。只是五年前,资本市场把太多未来成功的可能性提前塞进了估值,现在这些"可能性"不值那么多钱了。
顺带一提投资人的真实回报结构:累计融资约 13.6 亿美元、如今股权价值约 22.5 亿美元,但不能简单拿两个数相除——不同轮次买入价格、持股比例、优先清算条款都不同。早期进入的 Freestyle Capital 因为陆续卖过部分股份,预计仍能获得超过 55 倍回报;而 2021 年在 117 亿美元附近进入的投资人,面对的完全是另一个结果。
对我而言,Airtable 案例最终留下的是一句话:一家公司的产品价值、商业价值和融资估值,本来就是三件不同的事情。Airtable 今天的产品比 2021 年更完整,客户更多、收入更高,估值却只剩五分之一——因为估值从来不只是回答"你今天做得怎么样",它还在回答"市场相信你以后还能长多快,愿意为这个未来提前付多少钱"。接下来,大概率还会有更多曾经百亿美元估值的软件独角兽,重新面对同一道题。对我们独立开发者,这个教训同样成立:别把估值叙事当成生意本身,把每一单真实收入做扎实,才是穿越周期的底气——这也是独立开发者变现指南一直在讲的逻辑。