美国创业公司买保险是被商业环境逼出来的刚需——租办公室要责任险、融资后投资人要 D&O、签企业客户要技术责任险、招人后要雇佣责任险。但买的过程像上个世纪:找经纪人、等报价、来回确认,一份保单 6 万美元、几周才落地。两个年轻人先是做经纪改良,发现改不了根子,干脆干了个最重的决定:关掉已经赚钱的业务,自己去做承保公司,把一家保险公司用 AI 从底层重做一遍。两年监管、近 8000 万美元投入、多次濒临失败,换来今年 1 月 1.08 亿美元融资和 6.3 亿估值。
一、创业公司买保险是个怎样的机会
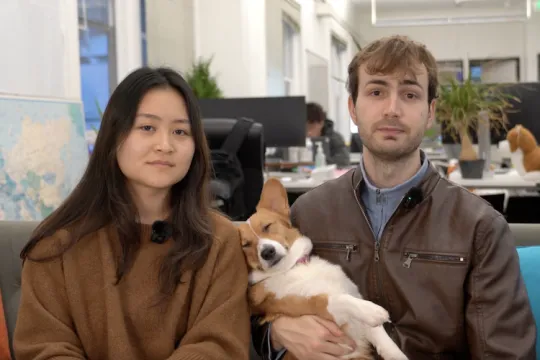
Corgi 是 2024 年成立于旧金山的 AI 保险公司,创始人 Nico Laqua 和 Emily Yuan,定位是面向创业公司的全栈保险承保公司:自己设计产品、自己承保、自己出单,减少中间环节。先解释为什么美国创业公司买保险是刚需:基础商业责任险管线下场景(办公室有人摔倒、第三方财产损坏,很多房东要求租赁前提供保险证明);D&O 董事和高管责任险保护创始人因管理决策被起诉的风险,融资后尤其重要;Tech E&O 适合 SaaS、AI 公司(系统 bug 导致客户业务中断、数据处理错误时客户索赔);Cyber 网络安全险覆盖数据泄露、勒索软件、隐私事件;EPLI 雇佣责任险覆盖歧视、骚扰、错误解雇等纠纷——美国雇佣诉讼频率和成本都高,越招人越需要。这些听起来离业务很远,但直接影响公司能不能融资、能不能签单、能不能扩张。Nico 第一次意识到这个行业的问题就是在上一家公司买保险时:一份保单报价 6 万美元,而他当时月薪只有 1000-2000 美元;更要命的是整个购买过程很慢——找经纪人、等回复、来回确认,几周过去保单才买下来,但到底买了什么、保障什么、为什么这么贵,整个过程并不清楚。

二、一开始只想做个更好的中间商
Corgi 最早的想法并不 fancy:Nico 和 Emily 一开始做的是保险经纪业务,已拿到经纪牌照,想帮创业公司更方便地买保险——前端做得更好一点、报价更快一点、页面更现代一点。这其实是很多保险科技公司的常规路径,他们也确实跑起来了:卖出几万美元保费,收入增长不错。但他们很快发现这条路解决不了根本问题:经纪商只是中间人,前端做得再好,最后还是要把用户交给传统保险公司——真正决定价格、保障范围、承保速度和理赔体验的,是后面的承保机构。自己做经纪业务,才第一次看清这个行业的底层有多旧:Nico 说他们给每份保单都要打电话,还要和保险公司来回发传真——对方可能是上百亿美元规模的公司,日常流程仍然很原始。很多行业的数字化表面看是做了个好用的网站,但点进去以后,底层产品、定价逻辑、审批流程、风险判断、理赔规则全是旧的。
三、最关键的决定:关掉跑起来的业务,自己做承保
转折点就是关掉已经跑起来的经纪业务,自己成为保险承保公司。做经纪是帮用户找保险产品;做承保要自己设计保单、自己判断风险、自己出单、自己承担责任,还要面对监管、资本要求、风控、理赔和合规——从卖别人的产品,变成自己设计和生产保险产品。普通经纪平台解决的是"用户怎么买得更方便";Corgi 要解决的是"保险产品怎么被设计、定价、承保和管理"。


四、两年监管换来的壁垒
从经纪商变成承保公司后,Corgi 进入了最艰难的一段时间:花了接近两年做监管和牌照,过程中公司多次接近失败。Nico 说他们前后融了接近 8000 万美元,几乎是在没有收入的情况下撑过来。很多创业公司讲壁垒喜欢讲模型、数据、产品体验、品牌,但 Corgi 要打造的壁垒是:监管许可、承保能力、资本、流程、系统、行业信任。这也解释了为什么创始人说别人很难做一个 Corgi 2.0——另一家公司想做同样的事,也要花很长时间拿监管许可、准备大量资本、搭建承保和理赔系统、从零建立市场信任。在 AI 应用越来越容易被复制的今天,真正难复制的是那些和监管、资金、业务责任绑定在一起的底层能力。
五、AI 在这里不是一个聊天窗口
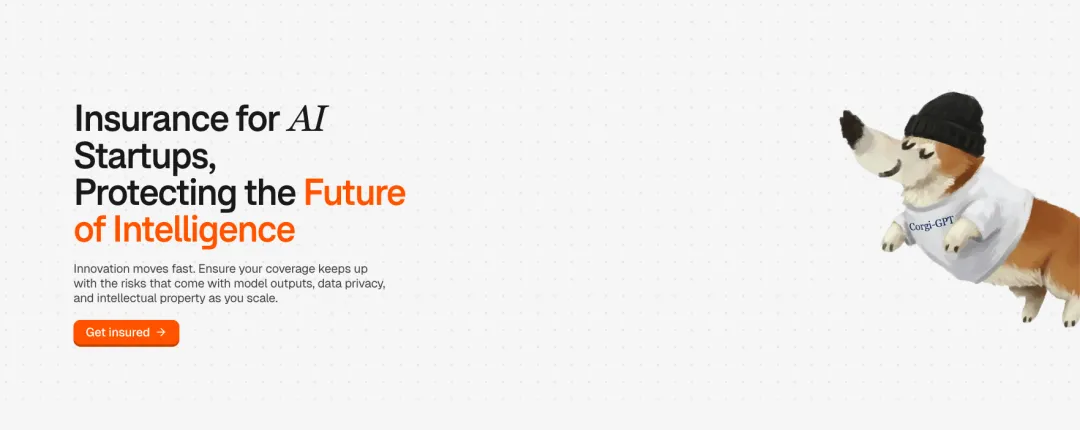
Corgi 对外说自己是 AI 原生保险公司,但 AI 不是放一个聊天机器人回答问题——它更像保险公司内部的操作系统。保险公司最慢的地方在承保、报价、材料审核、风险判断、保单管理和理赔,传统流程里这些环节需要大量人工判断,被旧系统、表格、邮件和纸质文件拖慢。Corgi 想把这些流程全部重新软件化:一个创业公司来买保险,系统理解它的行业、融资阶段、客户类型、产品风险、是否处理敏感数据、是否有 AI 模型责任、是否需要满足企业客户合同要求,然后快速给出合适的保险组合和价格。官网现在强调:几分钟内申请、即时报价、最快当天绑定保单,用 AI 驱动的承保平台替代传统 2 到 4 周的承保周期。AI 在这类公司里的真实位置不是一个单点功能,而是完全嵌进承保、理赔、保单运营这些核心流程。
六、两个外行为什么反而有优势
Nico 和 Emily 一开始并不是保险行业的人,这在传统行业通常被认为是劣势。但 Emily 说,行业里待了 20 年的人有经验,也容易形成固定思维:保险就应该这样做、流程就应该这样走、技术只能塞进原来的系统里。Corgi 的优势是可以从零开始问一些很基础的问题:为什么创业公司买保险要等几周?为什么每个阶段的保险不能模块化?为什么报价、承保、出单、理赔要拆在这么多中间环节里?为什么上百亿美元规模的保险公司还要靠传真处理业务?这些问题行业内部的人未必看不见,但可能早就习惯了。新团队没有这套惯性,更容易做出激进判断:既然旧系统很难改,那就自己做一个新的。旧公司看到的是"在现有系统里加一点自动化",新公司看到的是"这个系统本身能不能重做"——这也是很多 AI 原生公司的共同特征。
七、更大的想法更容易吸引资源
Nico 在访谈里讲过一个很有意思的创业判断:很多年轻创业者会从身边的小问题开始(校园 App、小工具、轻量软件),这没错,但如果一个想法本身太小,最后很难吸引足够强的人才和资本。他自己的经历很典型:早期做过大学社团 App,后来做的游戏公司已做到 2 亿以上月活——但他最后还是离开了,原因很直接:那不是他和 Emily 想花未来 10 年去做的事情。这不是说每家公司都要一开始就做万亿市场,而是创业者要判断:自己现在做的事有没有机会变成一个重要公司。如果 Corgi 继续做保险经纪,可能是一家增长不错的公司;但成为承保公司之后,才真正切进了保险行业的核心价值链——这也是它能吸引大笔资金的原因:做的事情足够大,也足够难。
八、给 AI 创业的启发:机会会越来越重
过去一年很多 AI 应用都在追求轻——轻产品、轻团队、快速上线、快速增长,这条路还会继续存在。但 Corgi 提醒了另一条路:进入那些很重、很慢、很难改的行业,把 AI 放进核心流程里,而不是停在表层体验上。保险就是典型:规模巨大、流程复杂、监管严格、传统机构多、变化很慢——也正因为这样,一旦新公司真的拿到牌照、搭起系统、跑通承保和理赔,就会形成很深的壁垒。它的路径可以总结成四步:从真实痛点进入(创始人自己买保险体验差);从轻模式验证需求(先做经纪卖出保费);发现瓶颈在底层(经纪解决不了承保问题,必须往深处走);用时间、资金和监管许可建立壁垒(两年、上亿美元、承保牌照和 AI 系统,变成别人难以复制的基础设施能力)。
我的总结:Corgi 和站内多数"轻快灵"案例正好构成 AI 创业的两极——轻路线的机会见业余做 3 个 AI 产品的组合打法,选址逻辑的另一个样本是Rork 挑移动 App 深水区;而"合规即壁垒"的更多拆解,看GDPR 合规出海的蓝海思路。