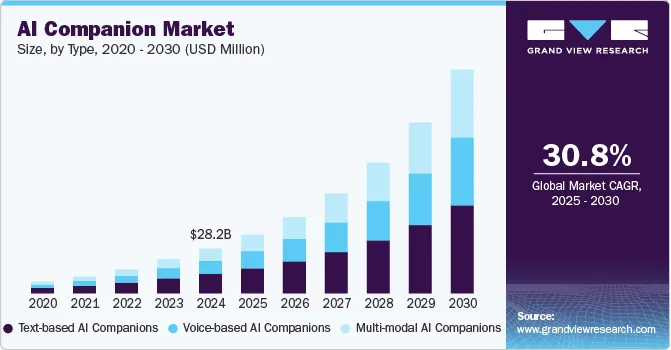
AI情感陪伴是被讨论最多也最容易被低估的赛道:数据显示全球超50%的成年人处于中度或重度孤独状态,18-24岁人群中这一比例高达79%;2024年AI伴侣市场规模281.9亿美元,预计2030年突破1407.5亿美元(年复合增长30.8%)。Fun AI Everyday拆解的这个样本格外值得看——MiniMax的Talkie(海外版)/星野(国内版),它代表了中国AI陪伴产品一次成功的"出海再本土化",也从巅峰经历了下架风波。
一、赛道底盘:孤独是一门大生意
先看需求侧:论文实验证明与AI聊天持续一周可显著降低孤独感,核心机制是让用户"被倾听"——很多用户社交圈狭窄、心理需求强,容易与AI形成情感链接。AI伴侣提供的是低成本、无需复杂社交、不必付出情绪劳动、随时可开启的陪伴。竞争格局里已有巨头:Character.AI(谷歌旗下)月访客超2亿、2024年营收约3220万美元;Replika用户从2023年的1000万涨到2024年的3000万+;Hiwaifu 2024年收入超2000万人民币,主打真人形象、用户偏中年高付费群体。国内同类还有快手"飞船"、字节"猫箱"、阶跃星辰"冒泡鸭"、阅文"筑梦岛"。
二、Talkie的爆发与转折
Talkie是MiniMax(稀宇科技)2023年中在Google Play和App Store全球上线的AI陪伴应用,主打"虚拟角色聊天+卡牌收集"。增长曲线很陡:2024年7月月活突破1100万(美国用户占比过半),11月MAU达2062万,一度跻身美国娱乐应用下载榜Top5,2024年上半年超越Character.AI登顶AI陪伴类榜首——国产AI出海的标杆成绩。转折发生在2024年12月中旬:因"技术原因"被从美国App Store下架,外界猜测与监管、内容合规有关,至今未重新上架(Google Play仍可下载)。国内版星野2023年底推出,截至2024年11月国内MAU 512万,居中国社交AI榜首——但两款产品当前都面临增长瓶颈与盈利压力。
三、产品的三层设计
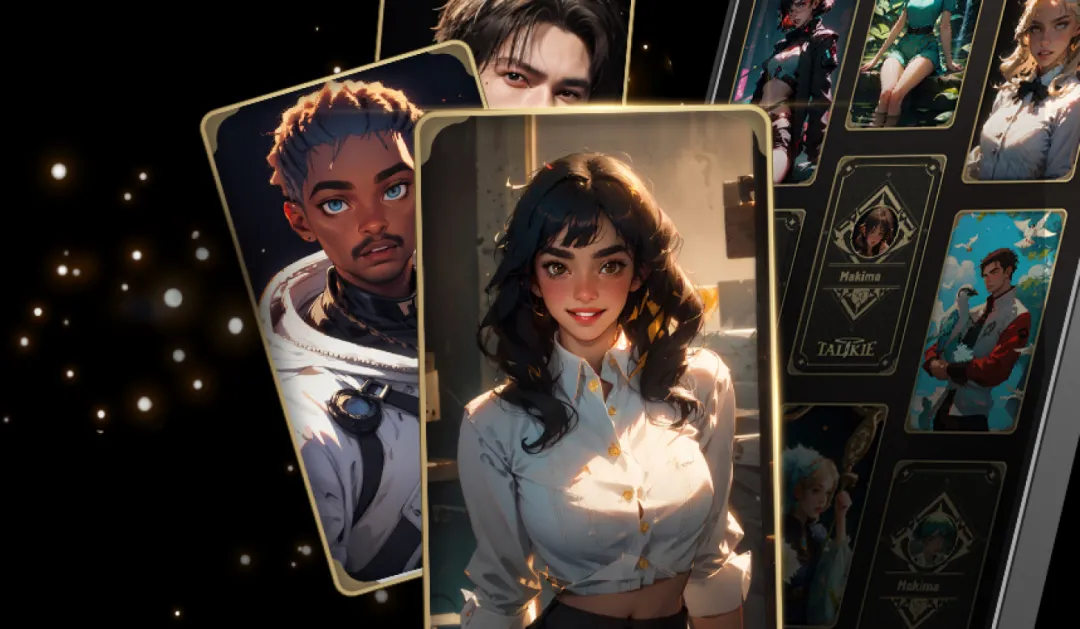
- 角色创建系统:深度自定义外貌、性格、背景故事、音色;AI持续学习对话历史实现长期关系演进,避免传统聊天机器人的机械感——这是"可定制的情感联结"的地基;
- 卡牌抽奖机制(星念体系):每日免费抽卡+钻石购买,稀有角色卡激发收集欲,创作者可在二手市场定价交易形成UGC生态。商业化数据很能说明问题:用户单次十连抽卡约15美元,该模式贡献超40%收入——把二次元游戏的付费设计搬进了陪伴产品;
- 群聊交互:可将多个AI角色拉入群聊,观察角色间自主互动,提升戏剧性和沉浸感。
底层靠MiniMax的模型全链条支撑:ABAB文本系列、语音设计、视频生成,实现角色"拟人化"。与Character.AI、Replika相比,它的差异点是"虚拟角色+恋爱式互动+卡牌抽奖"——更强的娱乐性和可视化成就体系。
四、出海策略的得与失
Talkie的打法被原拆解者称为"精准且大胆":跳过国内内容监管的初期门槛,率先把AI陪伴产品以娱乐化、拟人化形态推向美国、菲律宾等社交娱乐消费强的市场,短期积累千万级用户。得:在AI聊天同质化竞争中用"互动+沉浸+成就"的闭环跑出了差异化,验证了中国团队做全球C端产品的节奏与本地化能力。失:内容合规的天花板比想象中低——巅峰期的下架说明这个赛道的监管边界仍是最大不确定项,伦理、隐私、未成年人保护会是长期悬着的剑。
五、行业启示
这个赛道的真正突破点在于从"工具型聊天"迈向"情感连接型人格服务":谁能先建立稳定、可记忆、有温度的AI角色体系,谁就在用户关系、内容生态和商业模型上占据先发。但对创业者更实际的提醒是:付费模型(抽卡)已被验证,监管模型还没有——做这一品类,合规设计要和增长设计同步。
我的总结:Talkie是"游戏化付费×情感需求"的极致样本,它证明了陪伴类产品的ARPU能打到多高,也示范了合规风险的反噬有多快。AI陪伴的另外两个角度可以对照a16z合伙人100美元造了个AI女孩:被识破后观众反而更上头(内容侧的真实性悖论)和Ditto:每周三晚7点一场约会,用AI删除整个App界面(反向做减法的产品哲学)。