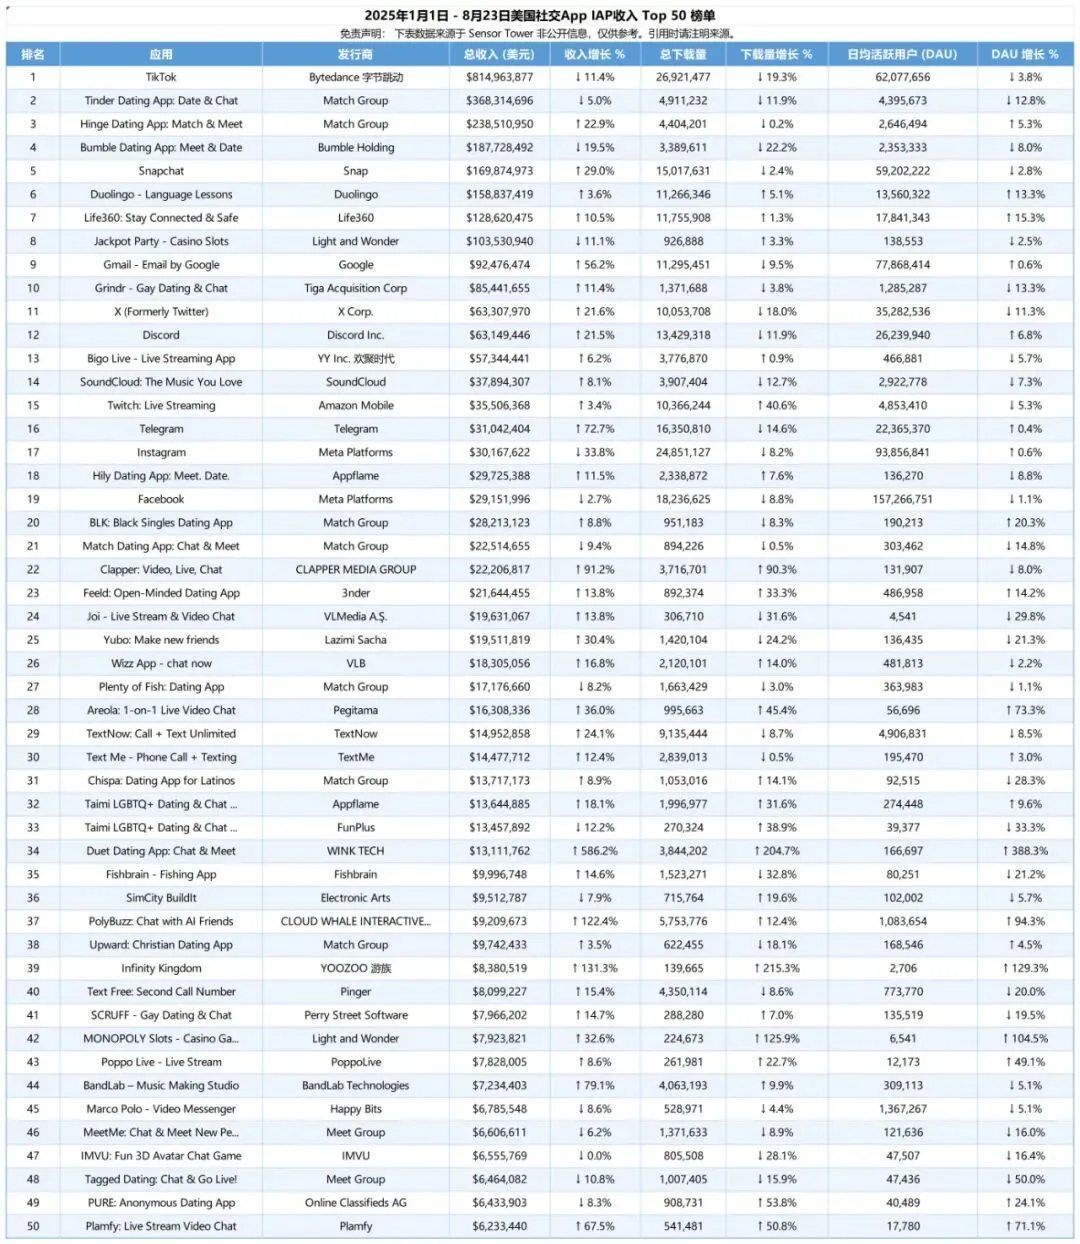
继越南、沙特之后,海外SEO与ASO的App出海榜单系列讲到了终极战场:美国社交App收入Top 50(数据来自Sensor Tower)。这份榜单最大的看点不是谁第一,而是金字塔尖的集体"疲态"和腰部新锐的集体崛起——它 essentially 是一份"社交产品还能怎么做"的市场说明书。
一、巨头的黄昏
TikTok(第1名):8.14亿美元IAP收入稳居第一,但IAP同比下滑11.4%、下载量负增长19.3%。三个可能原因:商业化重心转向TikTok Shop电商(打赏消费转为购物消费);宏观通胀压缩非必需娱乐开支;内容生态饱和带来打赏疲劳。Tinder(第2名)与Bumble(第4名):前者收入3.68亿但同比降5.0%、DAU降12.8%;后者更糟,收入大跌19.5%。"左滑右滑"的快餐式匹配正被诟病,Z世代更想要深度连接;排名第3的Hinge(收入增长22.9%)用"Designed to be Deleted"(为被删除而设计)的定位精准截胡——头部阵营里唯一的亮点。
二、婚恋社交:垂直化与身份认同的胜利
美国婚恋市场已从"双雄争霸"变成"多国杀",而天平倒向更垂直、更社区化的玩家:Grindr(第10名,全球最大LGBTQ+平台)收入增长11.4%,证明服务好核心社群的商业价值;BLK(第20名,黑人单身群体)增长8.8%、Chispa(第31名,拉丁裔)增长8.9%、Upward(第38名,基督教用户)增长3.5%——在美国这个多元文化熔炉里,基于共同文化背景和身份认同的社交连接,需求比想象中刚性得多。还有一匹黑马:第34位的Duet Dating收入暴增586.2%、下载量增超200%——市场看似饱和,模式创新(AI匹配、视频互动、问答破冰)仍有爆发空间。
三、中国力量的坚守
Bigo Live(第13名,欢聚集团)5744万美元收入、6.2%增长——在TikTok IAP下滑的背景下逆势增长,靠的是核心用户运营和公会体系的护城河;Poppo Live(第43名)也有8.8%增长。Taimi(第32名)背后有FunPlus的影子,18.1%增长再次验证"垂直人群+深度社区";最惊艳的是Infinity Kingdom(第39名,游族网络发行的SLG被归入社交分类)收入增长131.3%——SLG天然的联盟社交属性让用户为集体荣誉付费的意愿超过许多纯社交应用,"社交+游戏"的吸金能力可见一斑。
四、"社交+"的无限可能
榜单上大量"非典型"社交应用预示了方向:社交+教育——Duolingo(第6名)用排行榜和好友竞赛把学习做成社交,稳定增长3.6%;社交+家庭安全——Life360(第7名)用位置共享和驾驶报告切入亲情刚需,增长10.5%;社交+音乐创作——SoundCloud(第14名)和BandLab(第44名)证明兴趣社区同样能建立强商业模式。边界正在模糊:能提供复合价值的社交产品更有生命力。
五、给出海开发者的四点启示
- 告别单一IAP依赖——TikTok的战略转移是风向标,探索订阅、电商带货、广告、付费功能的多元变现;
- 放弃大而全,垂直做深——文化、身份、兴趣、价值观都可以是切入点,美国婚恋市场的演变就是教科书;
- "社交+游戏"是金矿——把任务、成长、对抗、合作等游戏机制融入社交场景,是提升LTV的有效途径;
- 从"娱乐"到"价值"——问自己:产品除了消磨时间还能带来什么独特价值(学习、安全、创作、连接)?
我的总结:这份榜单的同系列前两篇可连着看——越南社交App下载Top 50:工具常青、娱乐退潮的出海战况和沙特社交App榜单:直播触顶,语音社交暴涨390%,三个市场拼起来正好是一张"社交出海的全球地图":新兴市场看下载和品类空白,成熟市场看收入和垂直深耕。