看完这份越南社交 App 榜单,我最大的感受是:出海圈流行的那句"东南亚是一个市场",可能是最贵的一句幻觉。同一个 App,在印尼是黑马,在越南直接腰斩——市场从来不会因为你把它打包成一个词,就真的变成一个市场。这份榜单值得每个做出海的人逐条细读。
一、先看数据来源
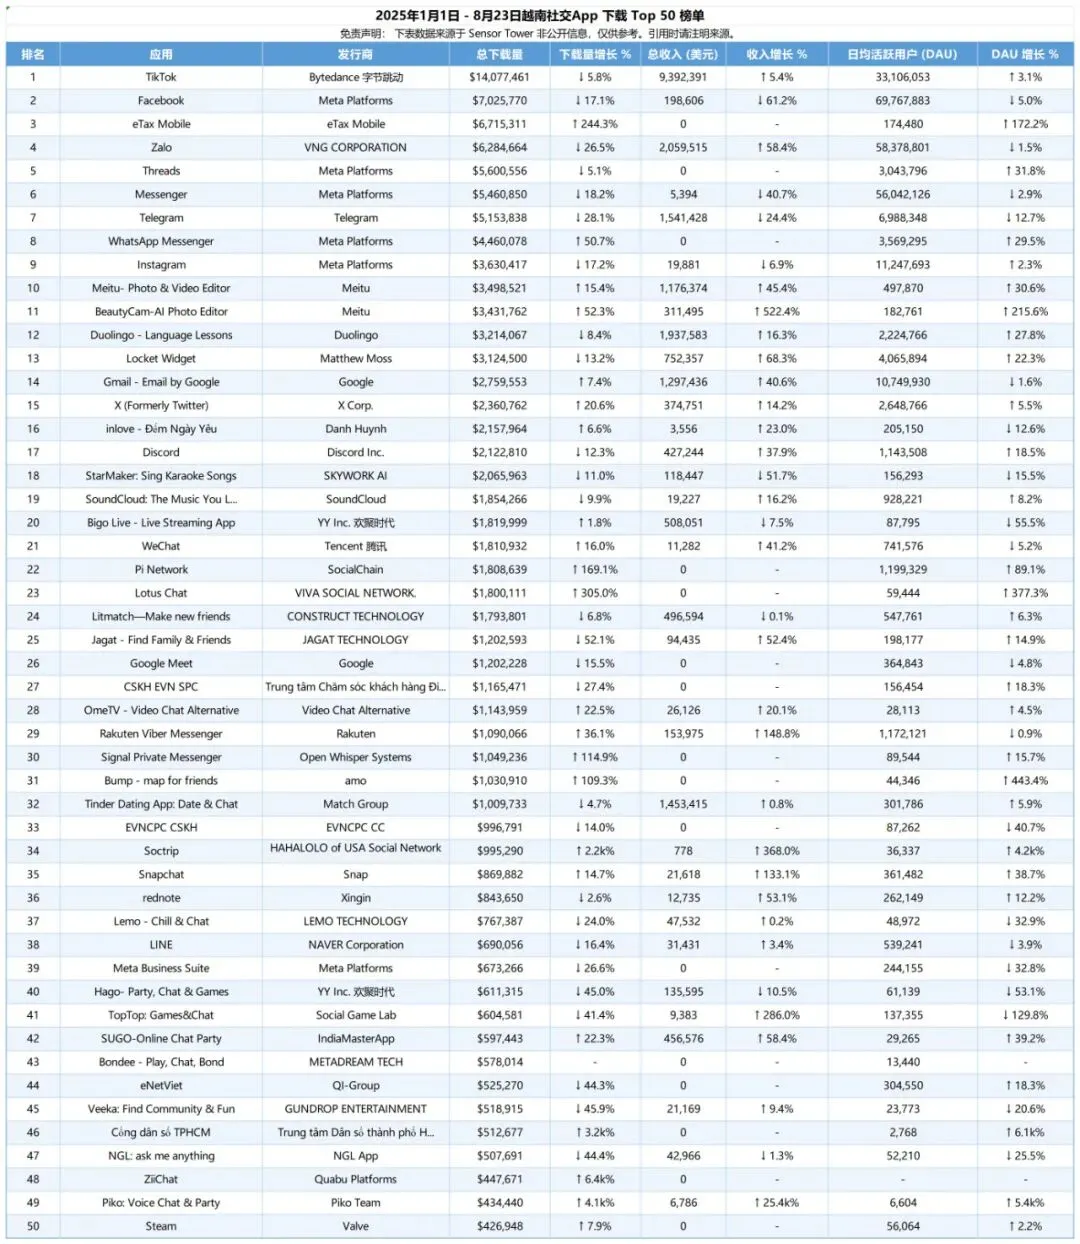
以下数据全部来自第三方数据平台 Sensor Tower,统计区间为 2025 年 1 月 1 日至 8 月 23 日,越南市场"社交"类应用的预估下载量排名。数据为非公开信息的估算,结论仅代表分析观点,不构成投资建议。
二、无法撼动的"双王"格局
越南社交市场的顶层结构异常清晰:本土超级应用 Zalo 加全球巨头 Meta,任何新入局者都得在这两大势力的引力场里找位置。
Zalo(下载第 4):下载量 628 万看着不起眼,但 DAU 高达 5837 万——几乎覆盖越南全部主流上网人群。它早已超越通讯工具,深度整合支付、政府服务、内容资讯,是越南人的"微信"。26.5% 的下载量负增长恰恰说明渗透接近饱和,进入存量运营阶段。任何想在熟人通讯、泛社交领域跟它正面硬刚的尝试,都会非常艰难。
TikTok(第 1)以 1407 万下载登顶;Meta 系完成对头部的围剿——Facebook 第 2、Threads 第 5、Messenger 第 6、WhatsApp 第 8、Instagram 第 9。但值得注意的是 Facebook、Messenger、Instagram 的下载量都下滑超 17%,增长引擎也在减速。
最意外的是"国家队":政府税务应用 eTax Mobile 下载量暴增 244.3%、高居第 3。这背后是越南政府强力推动税务数字化——政府主导的数字化进程,能瞬间创造千万级下载。
三、中国军团的冰与火
火的是工具。美图系的 Meitu(第 10)和 BeautyCam(第 11)这对姐妹花依旧亮眼:下载量分别增长 15.4% 和 52.3%,BeautyCam 的 DAU 增幅更是高达 215.6%。原因有三:一是"爱美"是普适刚需,越南年轻人占比高,修图需求旺盛;二是工具类产品文化隔阂小,比社区产品更容易快速扩张;三是 AI 带飞——AI 写真、AI 动漫、一键换背景,让普通用户"无中生有",这种魔法般的体验是增长的核心引擎。
冰的是社交娱乐。中国背景的社交娱乐应用几乎集体失速:Bigo Live(第 20)下载仅微增 1.8%,DAU 却雪崩式下滑 55.5%;Hago(第 40)下载锐减 45%、DAU 跌 53.1%;StarMaker(第 18)下载跌 11%;在印尼狂奔的黑马 Jagat,到越南下载暴跌 52.1%。原因同样有三:秀场直播、游戏社交的玩法运营多年,用户审美疲劳严重;TikTok 把直播、短剧、小游戏全塞进一个 App,对独立娱乐 App 形成降维打击;而 Jagat 的滑铁卢尤其值得警惕——在不同市场简单复制成功模式行不通,越南用户有 Zalo 这样的本土熟人网络,对 LBS 这类强现实关系玩法可能有完全不同的文化接受度和隐私顾虑。
四、搅局的新变量
Pi Network(第 22)下载增长 169.1%——这款争议巨大的 Web3 应用,折射出越南年轻人对数字资产和"赚钱机会"的极度渴望,"社交+金融"的潜力真实存在。Signal(第 30)增长 114.9%,端到端加密在 Zalo 和 Messenger 垄断下切出了高价值细分市场。Lotus Chat(第 23)增长 305%,本土创业者也在巨头的夹缝里找机会。
五、四点核心启示
- 放弃"娱乐收割"的旧思维:依赖荷尔蒙驱动、秀场打赏的模式在越南已进入生命周期末端,必须向更健康、更社区化、更能提供情感价值的方向转型。
- "工具出海"仍是黄金法则:资源有限的中小团队,用一个精品工具 App 切入市场、建立用户基础,远比直接做重运营的社区产品稳妥。
- 警惕"东南亚是一个市场"的幻觉:越南有 Zalo 这个独特的市场重力源,文化习惯与邻国差异巨大,必须做独立的深度本地化研究,绝不能模式平移。
- 盯住新兴赛道的火苗:Web3、隐私通讯这些小众赛道,可能因为契合越南年轻一代的思潮而瞬间爆发。
我的总结:这份榜单本质上是"本地化深度"的试金石——工具赢在文化隔阂小,娱乐输在水土不服。越南本土开发者 Tony 四年从失败项目做到月入 10 万美元的路径,可以对照着看越南独立开发者 Tony 的四年;而 Signal 靠隐私加密切出细分市场的打法,和GDPR 合规出海的蓝海思路是同一个逻辑:巨头看不上的"约束",恰恰是小团队的差异化。