宠物赛道盘子大、不缺钱,这是共识。但如果问"宠物赛道的AI公司都在做什么",答案可能出乎意料:值得看的几家几乎全扎在宠物健康和兽医工作流,而不是想象中的智能硬件或情绪消费。Fun AI Everyday拆解了四家代表公司——韩国的AI for Pet、加拿大的Sylvester.ai、美国的SignalPET和面向兽医工作流的CoVet,它们恰好构成了一张"垂直AI怎么切入"的路线图。
一、为什么先跑出来的是医疗
和企业级AI最先跑出来的是法律、医疗、科技一样,宠物AI先跑出来的也是医疗。逻辑相同:宠物行业虽大,但过去的大钱投的是成熟生意(诊所网络、保险、食品、药品),AI要站稳脚跟,最容易切的是有明确支付方、明确痛点、明确结果的医疗场景——能不能更早发现问题、更快看懂片子、少写点病历、让忙不过来的兽医多看几个病例。四家公司各抓一个环节:AI for Pet抓宠物主人,Sylvester.ai切猫疼痛识别这个窄临床问题,SignalPET做兽医读片,CoVet做最耗时间的记录和沟通。
二、四家公司的四种切法
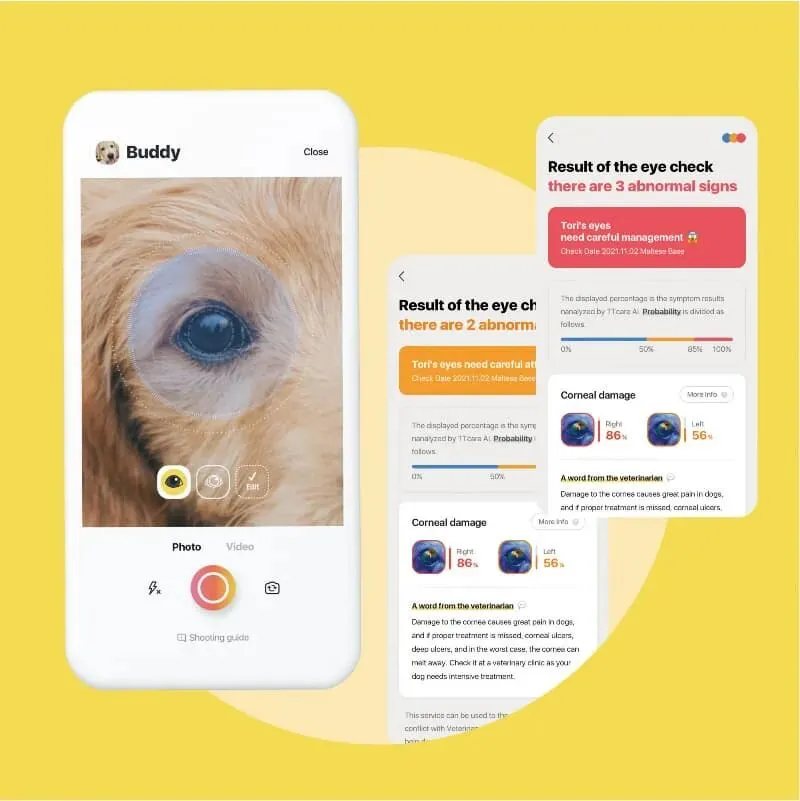
AI for Pet(韩国)——消费级入口:产品TTcare让主人用手机拍宠物的眼睛、皮肤、牙齿和步态,系统分析是否存在异常。创始人Euna Huh有25年以上大数据和计算机科学经验;官网数据是累计扫描超140万次、识别准确率95%,后来又推出专业版TTCareVet把主端检测和兽医端连起来。它的路径价值在于:不碰最重的诊断,先做"去医院之前的入口"——宠物主人真正的难点不是不想看病,而是不知道需不需要马上看。往后可以延展到远程医疗、连锁医院和宠物健康数据接口。
Sylvester.ai(加拿大)——窄临床问题:首个应用Tably通过猫咪脸部的细微表情变化,结合兽医认可的疼痛量表判断猫的疼痛程度,尤其适合术后护理。它抓住一个真实存在的临床空白:猫不像狗那样明显表达疼痛,但疼痛判断对诊疗、术后护理和主人沟通都很重要。2025年CoVet宣布与它合作,把猫疼痛识别接入兽医工作流——窄工具做深后被平台整合,是这条路线的典型出口。
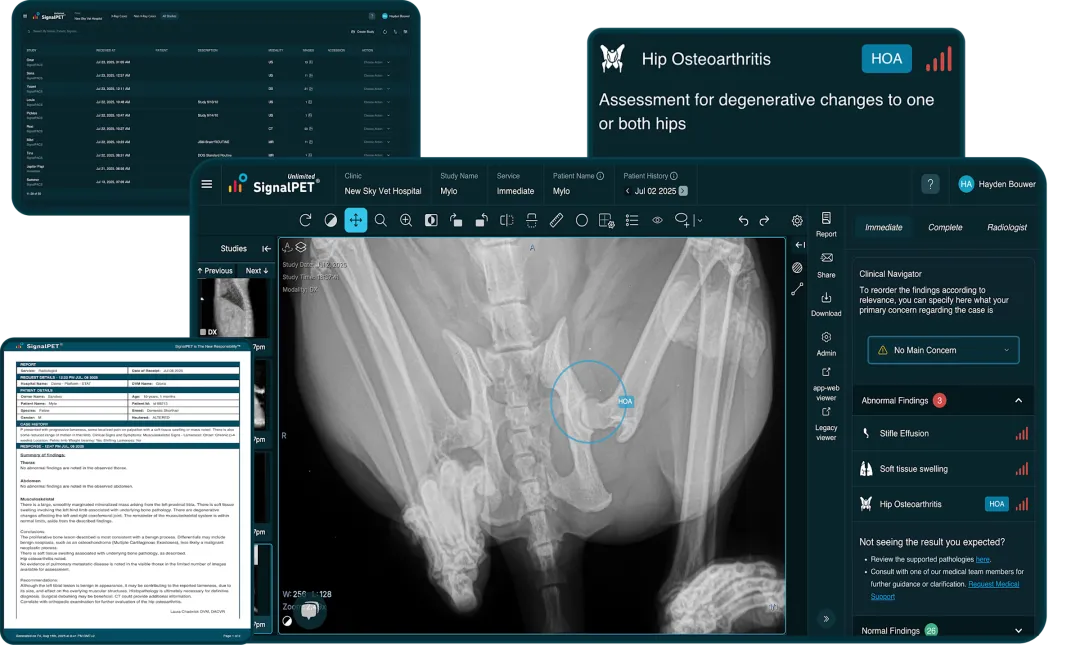
SignalPET(美国)——影像辅助诊断:2018年成立,CEO Lior Kuyer,用AI分析宠物放射影像,帮诊所更快更标准地完成读片、减少误判、降低外部放射科咨询的时间成本;又推出SignalSTAT把AI判断和人工放射科支持结合。影像是兽医诊疗的现实瓶颈——不是每家诊所都有强读片能力。公开数据:2024年覆盖2500多家兽医医院、5000多名临床人员;到2026年已服务2500多家活跃诊所、7000多名活跃临床人员。它的路径和人类医疗影像软件一致:不先取代专家,先解决效率。
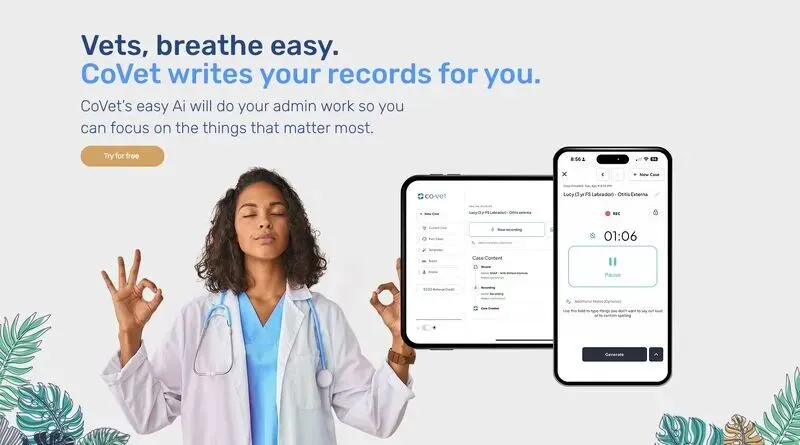
CoVet——诊所效率工具:定位兽医团队的AI临床副驾,自动生成病历、转写问诊、整理客户沟通。它代表另一条现实路径:不往诊断里挤,先用AI提升效率——不需要承担核心临床责任,只要帮诊所省时间、多接诊、减轻倦怠就有价值,也因此更容易快速铺开。兽医行业和人类医疗一样,最大的压力不是诊断能力不够,而是时间太碎、文书太重、人太累。
三、三条路线图
| 路线 | 代表 | 打法 | 出口 |
|---|---|---|---|
| 消费者入口型 | AI for Pet | 手机做健康初筛和数据沉淀 | 向专业服务和医疗连接延伸 |
| 窄临床问题型 | Sylvester.ai | 单点临床问题做到可信 | 嵌入诊所系统、被平台整合 |
| 诊所效率与诊断支持型 | SignalPET / CoVet | 影像诊断或病历工作流切入 | 从效率工具扩展为诊断支持平台 |
这几家公司没有讲大而空的故事,各自抓住的都是真实问题:主人看不出宠物生病、猫不会说疼、诊所片子读不完、兽医病历写不完。短期声量未必大,但天花板足够高。
我的总结:这套"垂直市场×AI"的切入框架完全可迁移——先找有支付方的环节,再选入口(消费者/窄临床/效率)分层切入。站内同款样本可对照加重毛绒玩具创业:20年健康编辑第一年卖140万美元看宠物周边的消费端打法,以及Clair女性健康手环:不扎针连续看激素变化看人类健康硬件里同样的"窄场景做深"逻辑。