2020 年疫情给居家健身和心理健康应用带来前所未有的增长红利,五年后的今天市场是什么格局?这篇海外 SEO 圈基于 Sensor Tower 数据(对比 2020 与 2025 年同期美国健康健身 App 下载榜 Top 50)的市场复盘,揭示了几个对所有出海开发者都有价值的趋势:冥想退潮、扫码工具崛起、线上线下融合称王。值得注意的一个事实是:Top 50 榜单中未见中国内地开发者主导的热门应用——这条用户付费意愿极强、客单价极高的赛道,对中国团队仍是空档。
一、从“居家隔离”到“回归现实”:格局颠覆
2020 年的榜单是疫情时代的缩影:心理健康需求井喷(Calm 以 919 万下载雄踞榜首,Headspace 第 8);居家锻炼成主流(Fitbit 第 6、各类无器械家庭健身应用下载激增);个性化游戏化活动受宠(Pokémon GO 高居第 2,收入达惊人的 1.87 亿美元)。
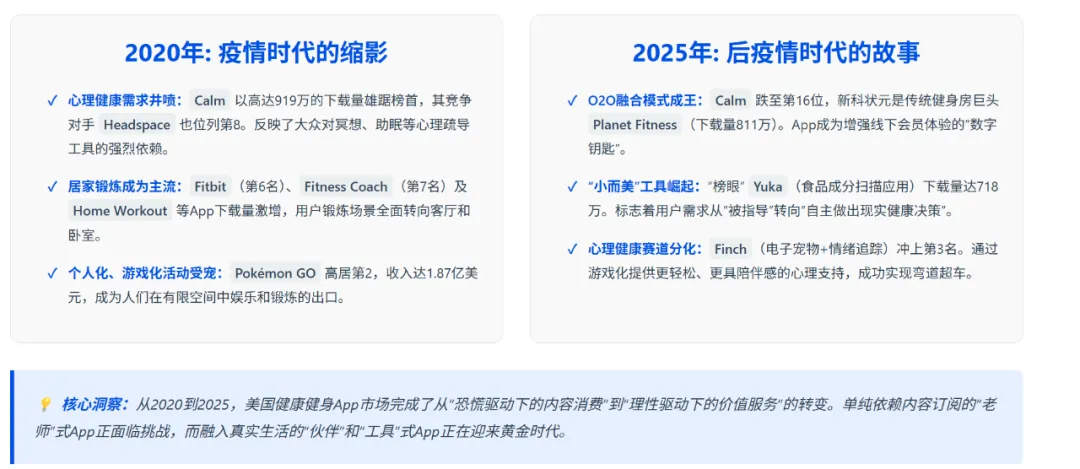
2025 年则讲了一个"后疫情时代"的故事。其一,榜首易主,O2O 成王:2020 年冠军 Calm 跌至第 16 位,新科状元是传统健身房巨头 Planet Fitness(811 万下载)——用户大规模回归线下健身房,App 的功能不再是替代线下,而是作为增强会员体验、提高留存的"数字钥匙";其应用内 0 收入的模式也揭示了商业逻辑:App 为线下导流并提供增值服务,而非直接变现。其二,小而美工具类崛起:榜眼 Yuka 是一款食品和化妆品成分扫描应用(718 万下载),标志用户需求从"指导我如何运动"转向"帮助我做出现实的健康决策"。其三,心理赛道分化:主打"电子宠物+情绪追踪"的 Finch: Self-Care Pet 冲上第 3,用游戏化把积极心理学融入日常任务,实现了对重度冥想内容的弯道超车。
核心洞察:市场完成了从"恐慌驱动下的内容消费"到"理性驱动下的价值服务"的转变。单纯依赖内容订阅的"老师"式 App 正面临挑战,能无缝融入用户真实生活、提供实用价值的"伙伴"和"工具"式 App 正迎来黄金时代。
二、四大品类的兴衰启示
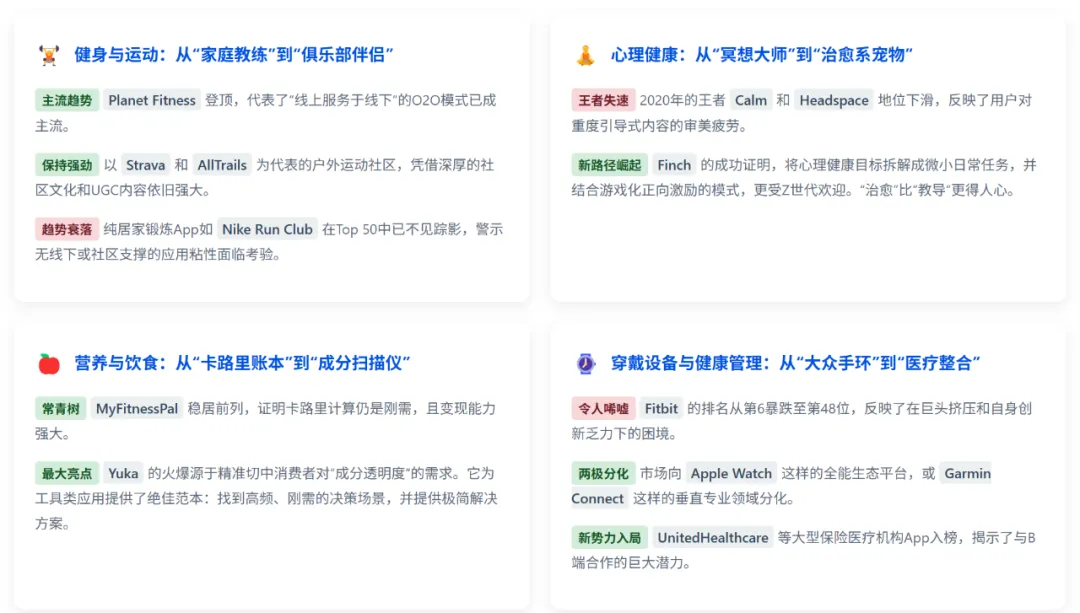
健身与运动:从家庭教练到俱乐部伴侣与户外社区。Planet Fitness 登顶靠的是线下配套服务(课程预约、扫码进门、人群拥挤度查询);Strava(355 万下载)和 AllTrails(376 万)代表的户外运动社区依旧强韧——核心壁垒是社区文化和 UGC。警示:2020 年大火的纯居家锻炼 App(如 Nike Run Club,2020 年第 14 名)在 2025 年 Top 50 已不见踪影——没有线下场景或强大社区支撑的纯线上内容型健身 App,用户粘性正面临严峻考验。
心理健康:从冥想大师到治愈系宠物。自 2021 年起 Calm、Headspace 这类应用的参与度和会话时长就已稳步下降。Finch 的崛起开辟了新路径:把心理健康目标拆解成微小日常任务(喝水、整理床铺),完成任务来"喂养"虚拟宠物——正向激励、无压力的游戏化,极大降低使用门槛,尤其受 Z 世代欢迎。它证明在心理健康领域,"治愈"比"教导"更得人心。
营养与饮食:从卡路里账本到成分扫描仪。MyFitnessPal 两个时期都稳居前列(2025 年收入高达 9600 万美元),但最大亮点是 Yuka:扫描条形码即获得食品或化妆品成分的健康评级。它精准切中了消费者对"成分透明度"日益增长的需求——用户不再满足于计算宏观卡路里,而是想深入了解添加剂、糖分等细节。这是工具类应用的绝佳范本:找到一个高频、刚需的决策场景,提供一个极简的解决方案。
穿戴设备:从大众手环到专业设备与医疗整合。Fitbit 的 App 排名从 2020 年第 6(下载 442 万、日活 545 万)暴跌至 2025 年第 48(132 万)——被 Apple Watch 挤压、自身创新乏力、被谷歌收购后强制迁移账户等策略叠加。Garmin Connect 排名不高但用户忠诚度极高(严肃跑者和户外爱好者),市场正向两极分化:要么做全能生态平台,要么深耕垂直专业领域。另一个趋势是"大健康"力量入局:UnitedHealthcare、Aetna Health 等保险公司和医疗服务机构的 App 赫然在列——下载量靠庞大会员体系自上而下推广,功能与保单管理、预约医生深度绑定。普通开发者难以直接竞争,但揭示了与 B 端合作的巨大潜力。
三、中国开发者可以努力的方向
1. 深挖垂直细分,做小而精的价值工具。大而全的平台型 App 窗口期已过。与其做又一个通用健身或冥想 App,不如学 Yuka 和 Finch:找尚未被满足的具体细分需求——针对特定饮食习惯(生酮、素食)的成分扫描、面向特定人群(产后妈妈、程序员)的微习惯养成、或小众运动(匹克球、飞盘)的社区工具。纯内容 App(如 Calm 那种)制作门槛和成本极高,更务实的是从高频刚需的工具切入,快速获取种子用户,再通过解锁高级功能的订阅模式商业化。
2. 重新思考商业模式,探索多元化变现。用户对高昂订阅费越来越谨慎。0 收入的 Planet Fitness 和 GoodRx 提供了重要启示:变现不必局限于 App 内部——O2O 模式(与线下服务结合,B 端付费或导流分成);实物电商或联名(积累精准用户后与健康食品、运动装备品牌合作);B2B2C(把 App 打包成方案卖给企业做员工福利,或与保险公司合作做会员增值服务——绕开 C 端买量竞争的有效途径)。
3. 游戏化与社区化,构建长期留存护城河。中国团队在游戏化设计、社区运营和用户激励体系上经验丰富——把"让用户上瘾"的能力用在"让用户健康"的目标上,是我们的独特优势。Finch 证明了无压力游戏化的魔力;Strava 的路段之王、好友动态、俱乐部构建了强大的社交网络效应。
我的总结:这份五年复盘最有用的不是榜单本身,而是三条可迁移的规律——工具比内容抗周期(Yuka vs Calm)、线下是线上留存的朋友而非敌人(Planet Fitness)、游戏化是健康类目的通用杠杆(Finch)。同样的规律正在其他类目重演,可对照GymStreak 的 3D 差异化案例(健身 App 单人做到年入 250 万)与独立开发者变现指南的 B 端章节一起读。