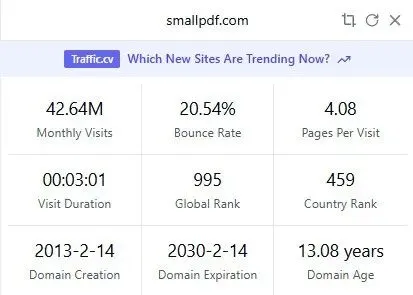
工具类网站经常被看作"小生意"——一个压缩PDF的页面能有多大出息?瑞士的Smallpdf用13年时间给出了另一个答案:月访问量4264万、服务195个国家、累计超10亿人次使用,而且从未拿过一分外部融资。我把它当成Freemium模式的最干净标本来研究:没有融资、没有花哨故事,就是"把一件事做到极致简单,然后卡着用户的用量收费"。
一、从单一压缩工具到30个工具页
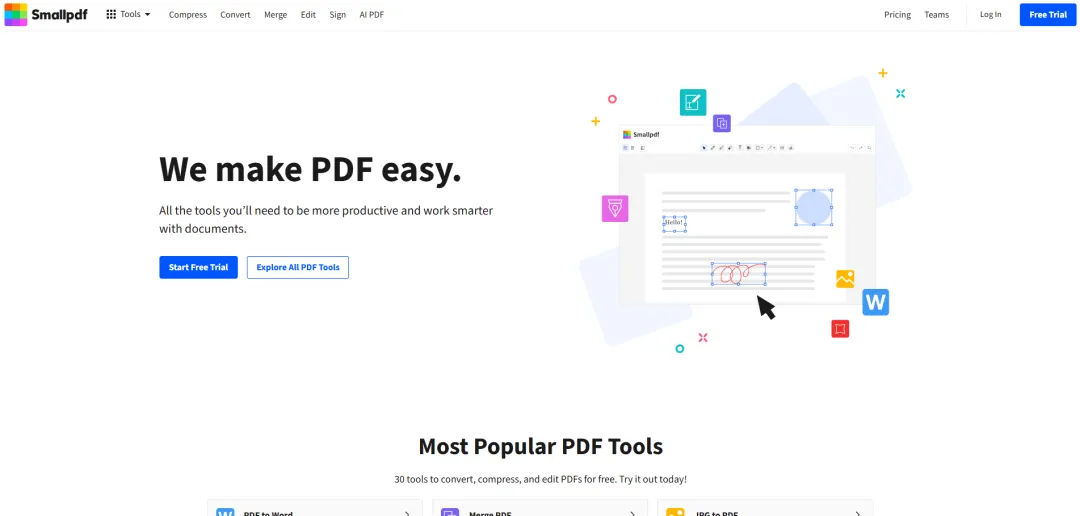
Smallpdf成立于2013年,起点只是一个在线PDF压缩工具。13年后它已经是一个覆盖30多种PDF处理能力的平台:压缩、转换、编辑、签名、合并、拆分,几乎涵盖了普通用户对PDF的全部需求。在SaaS行业里,工具类产品要么被大厂收购、要么靠融资烧钱扩张,Smallpdf却选择了一条"瑞士式"路径——靠自有现金流滚动发展,稳健、自给自足。
二、Freemium的教科书级执行
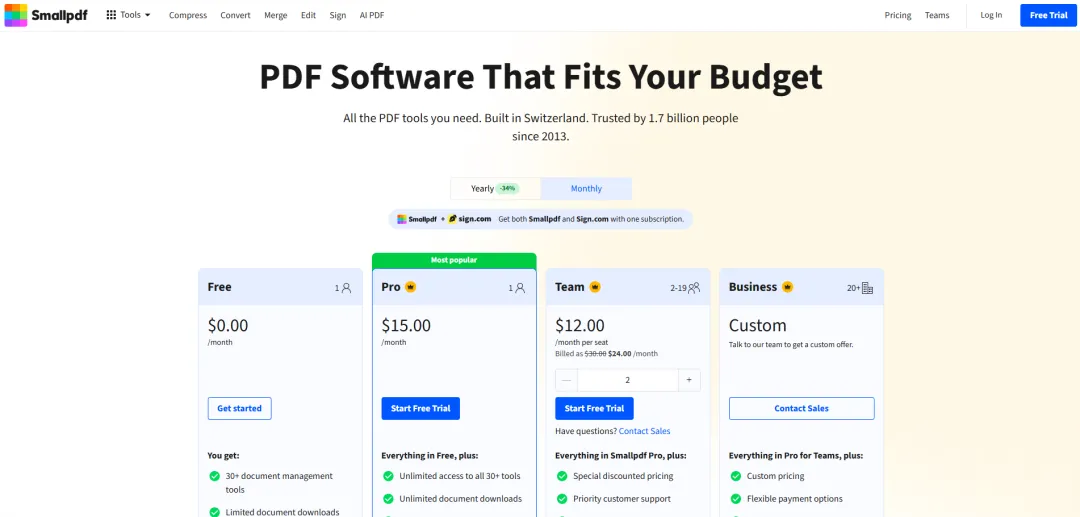
它的盈利逻辑是标准的免费增值:免费用户每日2次任务;Pro用户(约15美元/月)解锁无限制、批量处理、OCR识别;Teams版(约12美元/用户/月)提供多席位管理、优先支持和合规报告。听起来平淡,真正的功夫在细节:
- 无需注册,拖放即用——工具页第一个元素就是上传区,先让用户体验价值,再谈付费,砍掉了注册这道最大的流失门槛。
- 链式工作流——压缩完推荐签名、转换格式,交叉使用延长单次会话时长,让用户更快触达免费上限。
- 每日2次的精准阻断——足够尝到甜头,但对持续需求者明显不够,恰好卡在"已经依赖但被限制"的临界点。
还有一个被反复验证的细节:它在中国市场接入支付宝后,4个月内营收翻了两番。很多时候用户不是不想付钱,是支付摩擦太大。
三、月入3400万美元是怎么算出来的
公开渠道显示Smallpdf 2025年营收约830万美元,但这个数字与流量规模明显不匹配——按月算只有70万美元左右。用流量数据倒推会得到完全不同的量级:
| 收入来源 | 月收入(估算) | 占比 |
|---|---|---|
| 广告(CPM按3美元) | 约12万美元 | 0.3% |
| 个人Pro订阅(约102万人×15美元) | 约1228万美元 | 35.6% |
| 团队/企业订阅(约25.6万人×5席位×12美元) | 约2048万美元 | 59.3% |
| API与企业增值 | 约164万美元 | 4.8% |
| 合计 | 约3452万美元 | 100% |
推算假设是:4264万月访问×3%转化率≈127.9万付费用户,其中80%为个人、20%为团队。3%的转化假设对PDF这种带着明确任务来的品类反而偏保守。这是基于行业平均参数的估算而非官方数字,但量级判断应该成立——这不是月入70万的小站,而是亿级年收入的SaaS。值得注意的还有收入结构:团队订阅占了近六成,ARPU远高于个人版,这解释了它为什么持续强化SSO、电子签名捆绑和合规报告这些企业能力。
四、SEO:30个工具页就是30个流量入口
Smallpdf的URL结构极其扁平:smallpdf.com/compress-pdf、/pdf-to-word、/merge-pdf——每个URL就是一个精准搜索词,每个工具页独立积累排名权重。SimilarWeb数据显示其桌面流量中有机搜索占比高达71.41%,这是最深的那类护城河:用户有明确需求、转化意愿强、还不用花钱买。再加上24种语言版本覆盖195个国家,非英语市场的竞争远小于英语市场,每个语言版本都是一个新的搜索阵地。
五、巨头阴影与真实短板
它的最大对手是占据PDF编辑市场64%份额的Adobe Acrobat,Smallpdf的策略是错位竞争——Adobe贵且专业,它免费且简单。但真正的压力来自iLovePDF等对手更慷慨的免费层级:全球排名已从2025年底的961位滑到2026年2月的995位。此外还有三个短板:Reddit上对自动续费和退款政策不透明的抱怨在累积;免费层级在竞争中可能加速用户流失;没有论坛、没有评分评论,用户粘性完全建立在产品本身上,一旦出现更好的替代品,迁移成本很低。
六、AI时代工具站还有机会吗
很多人判断AI会淘汰传统工具站,Smallpdf的数据说明这个判断太草率。PDF处理是刚需场景,用户要的不是更多AI功能,而是更简单可靠的工具。它的应对方式也值得参考:AI PDF助手、AI摘要器这些新能力是在原有护城河上叠加,而不是推倒重来。
我的总结:Smallpdf证明的公式是"刚需+高频+用户懒得自己做"的场景永远值得做成工具站,收入引擎则是被严格执行的Freemium加上功能词SEO。方法论上可以对照两篇旧文:月流量140万的符号网站:工具即内容的SEO教科书讲的是同一套工具页吃搜索词的打法,多语言AdSense站群:从月入20美元到1.5万美元则展示了小团队如何用多语言策略吃到同一波红利。